

2026年7月中国商业保理指数
发布时间:2026年09月11日
商业保理服务实体经济作用有所回稳,供需边际均有改善
—2026年7月中国商业保理指数分析
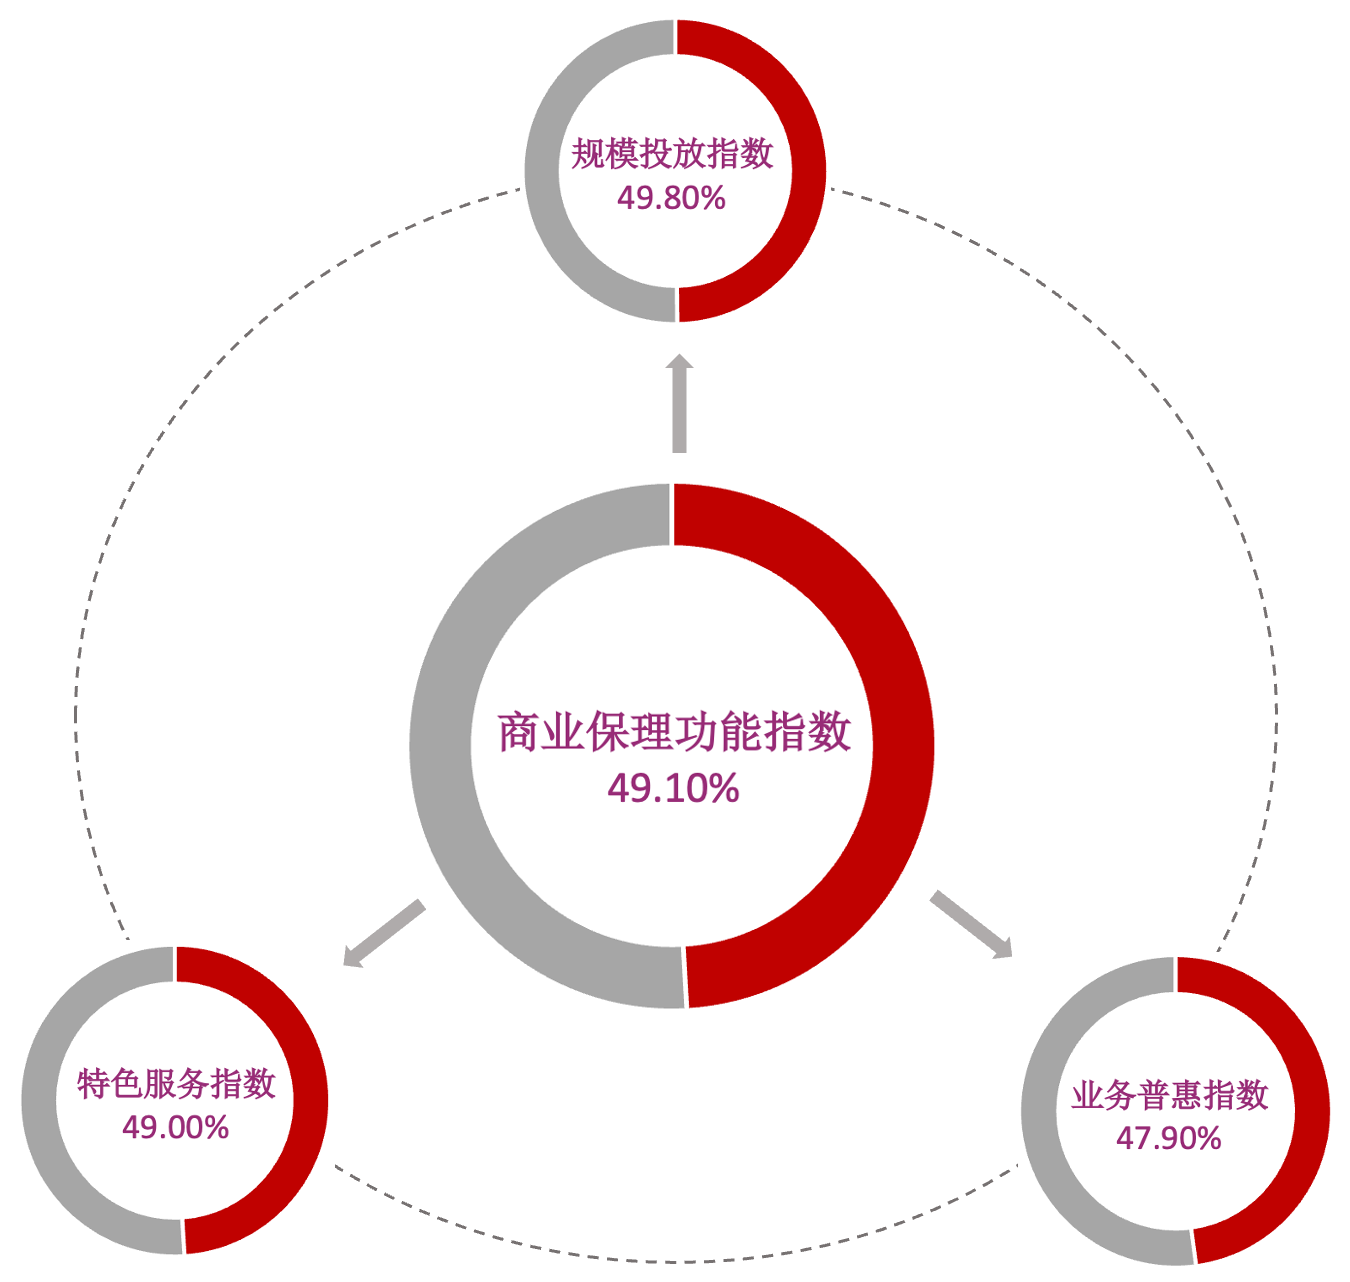
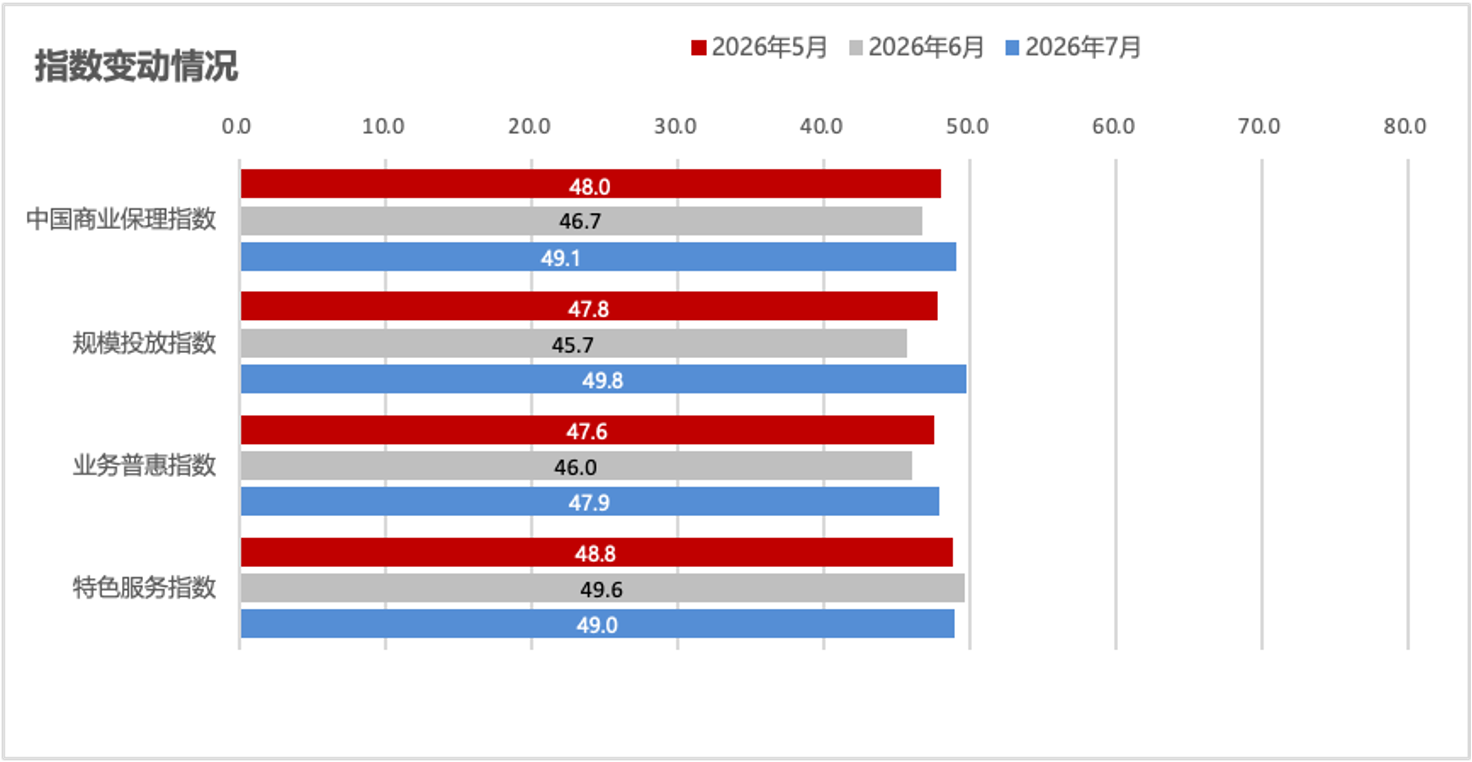
2026年7月,中国商业保理指数为49.1%,环比上升2.4个百分点,指数虽仍处于收缩区间,但环比回升至49%以上,表明商业保理行业服务实体经济作用同比稳中略有收缩,边际有所回稳。
一、商业保理供给端有所回稳,普惠与特色服务投放保持稳中偏弱态势
(一)商业保理规模投放力度有所回稳,投放总额明显回升,业务笔数保持收缩
2026年7月,中国商业保理规模投放指数为49.8%,环比上升4.1个百分点,同比下降1.6个百分点,在连续6个月环比下降后实现环比回升,指数虽仍处于50%以下收缩区间,但已升至接近临界点的水平,显示商业保理规模投放力度同比有所回稳,支持实体经济作用有所恢复。
从分项指数来看,投放总额方面,7月商业保理投放总额指数为53.1%,环比上升5.2个百分点,同比上升0.5个百分点,显示当前商业保理投放总额有明显回升,在资金额度端边际明显改善,同比转为扩张态势,且要强于去年同期水平,对实体经济的支持作用有所增强。从正、反向结构来看,正向商业保理投放总额回升态势较为明显,呈现较好扩张态势。7月正向商业保理投放总额指数为56.6%,环比上升6.6个百分点,环比上升幅度与指数水平均高于整体投放总额指数,显示商业保理企业在正向保理业务上的投放金额明显提升,是拉动整体商业保理投放总额扩张的主要因素。反向保理投放总额则在低位加快收缩,7月反向保理投放总额指数为41.5%,环比下降1个百分点,连续5个月在收缩区间,显示正、反向商业保理投放总额走势进一步分化,商业保理企业出于自身风控与经营收益的考量,更偏好依托核心企业确权、风险更可控的正向保理业务,对需要主动整合买方资源的反向保理业务拓展意愿偏低。
业务笔数方面,仍保持收缩态势,7月商业保理业务办理笔数指数为44.4%,虽环比上升2.6个百分点,但指数仍处于相对低位,且连续6个月处于收缩区间,显示前期在政策监管及市场出清等方面的影响下,商业保理业务数量仍在持续收缩。其中,正、反向业务笔数指数均仍继续处于收缩区间。7月正向商业保理业务办理指数为48.1%,环比上升3.8个百分点;反向保理业务办理指数为41.5%,环比上升0.9个百分点,收缩态势均有所收窄;但指数仍在收缩区间。
结合来看,7月商业保理行业投放总额与业务笔数走势有所分化,当前商业保理业务呈现出“金额增,笔数缩”的结构特征,显示商业保理机构更倾向于合作资信条件更优、单笔额度更大的项目,中小额度业务的开展意愿仍相对不足。
(二)整体普惠投放力度仍稳中偏弱,小微及乡镇企业业务收缩态势有所收窄,专精特新领域投放持续加快扩张
2026年7月,商业保理业务普惠指数为47.9%,环比上升1.9个百分点,同比上升1.2个百分点,连续5个月处于收缩区间,显示商业保理业务普惠投放力度虽有所回稳,但仍持续稳中偏弱态势。
从分项指数来看,服务小微企业业务数量保持同比收缩,但收缩态势有所收窄。7月服务小微企业业务数量指数为48.8%,环比上升2.9个百分点,连续3个月在收缩区间,显示商业保理对小微企业的支持力度同比持续下降,但边际有一定恢复,呈现降中趋稳的特征。当前在严监管环境下,反向保理业务持续收缩,导致小微企业保理投放有所缩减。同时当前宏观层面上对小微企业的直融与信贷支持持续加大,部分小微企业转向成本更低的其他融资渠道,边际减弱了保理融资需求。服务乡镇农村企业的业务数量同比也持续收缩,但在低位上有一定回稳。7月服务乡镇农村企业的普惠指数为42.2%,环比上升1.5个百分点,连续15个月处于收缩区间,显示出于风险考量,当前商业保理机构对乡镇农村领域的业务投放仍偏谨慎,短期内或持续保持收缩态势。
服务专精特新企业的业务数量持续扩张,且扩张态势有所加大。7月服务专精特新企业的普惠指数为52.5%,环比上升0.8个百分点,同比上升4.4个百分点,连续5个月处于扩张区间。当前政策对于科技金融、专精特新的扶持导向明确,科创企业多聚焦高端制造、数字经济等新兴业态,贸易背景清晰、契合“脱核”正向保理的合规方向,是商业保理机构重点布局的优质标的。近期央行等九部门发布《加强科技金融领域数据开发利用的通知》,通过科技型企业数字信用画像、“一链一策”精准匹配金融资源,为专精特新相关领域的商业保理业务扩张提供了数据与风控基础设施。叠加东莞AI服务器产业供应链金融、湖南“大力促进保理等金融业态发展”等地方举措,专精特新领域的政策与商业保理业务形成正向循环。
(三)特色服务业务数量稳中有降,“一带一路”与绿色低碳业务均有收缩
2026年7月,商业保理特色服务指数为49%,环比下降0.6个百分点,同比下降1.7个百分点,显示商业保理企业对特色领域的业务服务数量同比保持稳中有降态势。
从分项指数来看,“一带一路”业务数量有所趋弱,2026年7月“一带一路”特色服务指数为49%,环比下降1个百分点,指数落入收缩区间。当前地缘政治冲突持续,部分“一带一路”沿线经济体财政与偿债能力承压,叠加合规与风控趋严背景下,机构对高风险国别业务更趋审慎,相关商业保理业务的风险定价与展业意愿受到抑制。
绿色低碳领域的业务数量保持稳步收缩态势。7月绿色低碳特色服务指数为49.1%,环比持平,同比下降6.1个百分点,意味着商业保理在绿色低碳相关领域业务数量持续有所缩减,且同比增速不及去年同期。但从政策层面来看,当前我国针对绿色低碳领域的政策支持供给仍然较为充足,比如近期济宁市发布《金融赋能绿色低碳高质量发展工作实施方案》,提出推广数字供应链金融模式、探索供应链“脱核”模式;工信部于8月初部署推动绿色供应链建设协同提效;河北、云南等地的产业发展方案中,也将绿色金融纳入支持范畴。随着政策端持续发力,后续绿色低碳领域业务的收缩态势有望逐步企稳,商业保理机构在该领域的布局意愿也将逐步恢复。
二、保理需求整体明显改善,核心客户数量有所回升
(一)保理需求整体明显改善,正向保理需求向好扩张
2026年7月,中国商业保理新增需求总额指数为56.7%,环比上升6.2个百分点,显示7月商业保理新增市场需求整体同比明显改善,运行态势明显好于6月,但指数同比仍下降2.4个百分点,显示今年7月商业保理行业新增市场需求增势仍不及去年同期。商业保理市场需求同比上升的主要原因,首先是应收账款规模的较快扩张以及回收周期的延长,统计局数据显示,6月末,规模以上工业企业应收账款28.60万亿元,同比增长8.1%;应收账款平均回收期为71.7天,同比增加0.8天,在此情况下,大量中小供应商盘活应收账款、补充流动资金的需求持续上升。同比增势低于去年同期,一个重要原因是监管政策趋于严格,对市场需求存在一定的影响。
从结构来看,7月正向保理新增需求向好扩张。正向保理需求总额指数为57.5%,环比上升3.7个百分点,今年以来一直运行在扩张区间,但指数同比下降1个百分点,比较来看,今年7月正向保理需求扩张势头和去年同期接近。正向保理作为商业保理最基础的模式,在当前制造业整体平稳运行、基建持续稳定推进的情况下持续保持平稳较好扩张态势。反向保理新增需求继续偏弱运行,反向保理需求总额指数为39.6%,环比下降2.9个百分点,同比下降4.3个百分点。究其原因,主要还是对核心企业非标应收账款凭证业务的监管持续趋严,导致反向保理过去所依赖的批量获客模式收紧。
(二)潜在保理需求稳定偏弱,正向保理潜在需求增势有所加快
2026年7月,商业保理潜在市场需求保持稳定偏弱运行态势,潜在需求数量指数为49%,环比继续持平,同比下降7.3个百分点,连续3个月运行在49%的水平,显示当前商业保理潜在需求较去年同期继续收紧。商业保理潜在需求稳定的基础在于庞大的应收账款规模的刚性支撑。当前我国规上企业应收账款规模扩大、回款周期延长的现状直接催生了企业的融资需求,从而为保理行业提供了长期稳定的需求底座。同时,国家层面对供应链金融的重视程度持续提升,2026年政策基调持续引导商业保理行业回归应收账款本源、服务中小企业和支持实体经济,在这种政策信号强化了企业对保理行业后续市场增长的预期。
但是从近期的潜在需求指数来看,当前潜在需求有所偏弱,这主要是反向保理潜在需求收紧运行所导致。今年以来,保理“二十二条”专项排查全面展开,一系列重磅监管举措密集落地,特别是“77号文”明确要求保理融资必须依托真实贸易背景,应收账款电子凭证付款期原则上不得超过6个月、最长不得超过1年。这些监管要求短期内直接压减了反向保理等业务的开展空间,导致反向保理潜在需求明显收紧。7月反向保理潜在需求数量指数为44.3%,环比持平,同比下降5.7个百分点,连续5个月运行在收缩区间。而正向保理潜在需求不仅保持扩张态势,且扩张势头较上月有所加快,正向保理潜在需求数量指数为51.9%,环比上升1个百分点。需要注意的是,正向保理潜在需求数量指数同比下降10.3个百分点,显示正向保理潜在需求同比扩张势头较去年同期明显放缓。
(三)正向保理市场规模稳中有增,核心客户数量有所回升
由于前期保理业务投放和办理笔数收缩,2026年7月商业保理行业市场规模仍呈现同比收紧态势,商业保理日均余额指数为49%,环比持平,同比下降5.9个百分点,指数连续2个月运行在收缩区间。从结构来看,正向保理市场规模仍保持稳中有增运行态势,正向保理日均余额指数为50.9%,环比上升2.8个百分点,同比下降6.4个百分点;反向保理市场规模则继续稳定偏弱,反向保理日均余额指数为43.4%,环比持平,同比下降9.2个百分点。尽管商业保理市场规模短期收缩明显,但从长期趋势看,我国商业保理行业在经历规范整顿期后已重新步入稳步运行轨道。国内应收账款存量持续走高,为保理行业规模长期扩张提供了坚实的业务基础。
商业保理行业核心客户数量也有所回升。7月核心客户数量指数为51.1%,环比上升2.8个百分点,但同比仍下降5.8个百分点,指数在短暂降至收缩区间后回到扩张区间。核心客户同比增势比去年同期放缓,主要是政策监管深化直接导致依赖反向保理的核心企业客户数量收缩,而“22条”专项排查等举措要求不合规业务集中清退也在短期内导致部分客户流失和业务量收缩。此外,银行下沉业务及其他供应链金融平台等金融工具也对商业保理核心客户存在分流作用。但是当前商业保理客户数量较去年同期仍有所扩张,且同比扩张态势好于上月,主要还是庞大的应收账款规模催生了中小微企业客户涌现,当前供应链票据标准化为合规的正向保理业务提供了客户增长点,同时保理企业对专精特新、跨境保理等领域的重点关注也带来了新的客户增量。
三、商业保理综合服务费率低位运行,环比降势有所加快
2026年7月,中国商业保理综合服务费率指数为25.9%,环比下降1.2个百分点,同比下降7.2个百分点,继续处于历史低位区间,且环比降势较上月有所加快。分结构看,正向保理服务费率指数为31.5%,环比上升1.1个百分点,降势较上月略有收窄;反向保理服务费率指数为31.7%,环比下降2.4个百分点,降幅较上月有所加快。综合来看,7月保理服务费率整体仍在下行通道,反向保理费率跌幅扩大是拉低综合指数的主要因素,反映市场资金面宽松背景下保理企业间价格竞争延续,行业盈利空间继续承压。
四、商业保理多元化业务继续处于收缩区间,业务结构保持稳定
2026年7月,中国商业保理多元化业务数量指数为48.3%,环比上升0.8个百分点,但同比下降5.1个百分点,连续2个月位于50%以下,显示商业保理企业多元化服务业务较去年同期仍呈收缩态势。在开展多元化业务的商业保理企业中,反映存在应收账款管理服务的企业占比最高,占比86.2%,继续稳居非融资类服务核心支柱地位;反映存在应收账款催收服务的企业占比为62.1%,保持较高水平且较上月上升超6个百分点;反映存在供应链金融优化方案的企业占比为41.4%,反映存在信用风险控制服务的企业占比为20.7%,两者均较上月小幅下降;坏账担保业务参与度依旧偏低,7月占比10.3%。整体看,商业保理企业多元化业务结构保持稳定,应收账款管理与催收构成核心发展方向,信用风险控制和坏账担保作为高附加值、高风险项目,仍为部分企业审慎拓展领域,后续提升空间较大。
五、商业保理企业筹资难度继续改善,筹资成本低位略有回升
2026年7月,商业保理筹资难度指数为44.6%,环比下降3.1个百分点,同比下降8.1个百分点,连续5个月运行在50%以下,显示商业保理企业筹资难度较去年同期持续改善。从企业反馈看,股东借款仍是最主要的融资方式,反映采取该渠道的企业占比为69.8%,与上月持平;银行贷款的企业占比次之,为66.0%;资产证券化等工具的企业占比约17.0%,采取其他渠道融资的企业占比为13.2%,境外资本市场融资占比1.9%,与上月持平。融资渠道结构总体稳定,主流间接融资渠道仍是企业资金的主要来源,但资产证券化与其他渠道融资占比环比有所回落。
当前商业保理企业筹资成本延续低位运行,7月筹资成本指数为29.1%,环比虽上升2.9个百分点,但同比仍下降7个百分点,连续15个月运行在40%以下的低位。显示在货币政策宽松基调延续、市场整体资金成本下移的背景下,保理企业筹资成本同比继续保持明显下降,资金端对业务开展形成支撑。
六、商业保理企业预期小幅回升
2026年7月,商业保理企业业务活动预期指数为53.5%,环比上升1个百分点,同比下降8.6个百分点,虽较前期高位回落,但仍运行在50%以上扩张区间,显示商业保理企业对后市发展预期保持相对乐观,且乐观程度要好于上月。短期看,7月保理投放总额指数与新增需求总额指数较上月明显回升,制造业与基建链条资金周转需求回暖,资金成本低位运行,进一步支撑企业短期经营信心。值得注意的是,预期指数同比降幅仍达8.6个百分点,反映企业对后市预期乐观程度明显低于去年同期水平,主要是对政策监管、需求持续性与费率下行的担忧尚未完全消解。